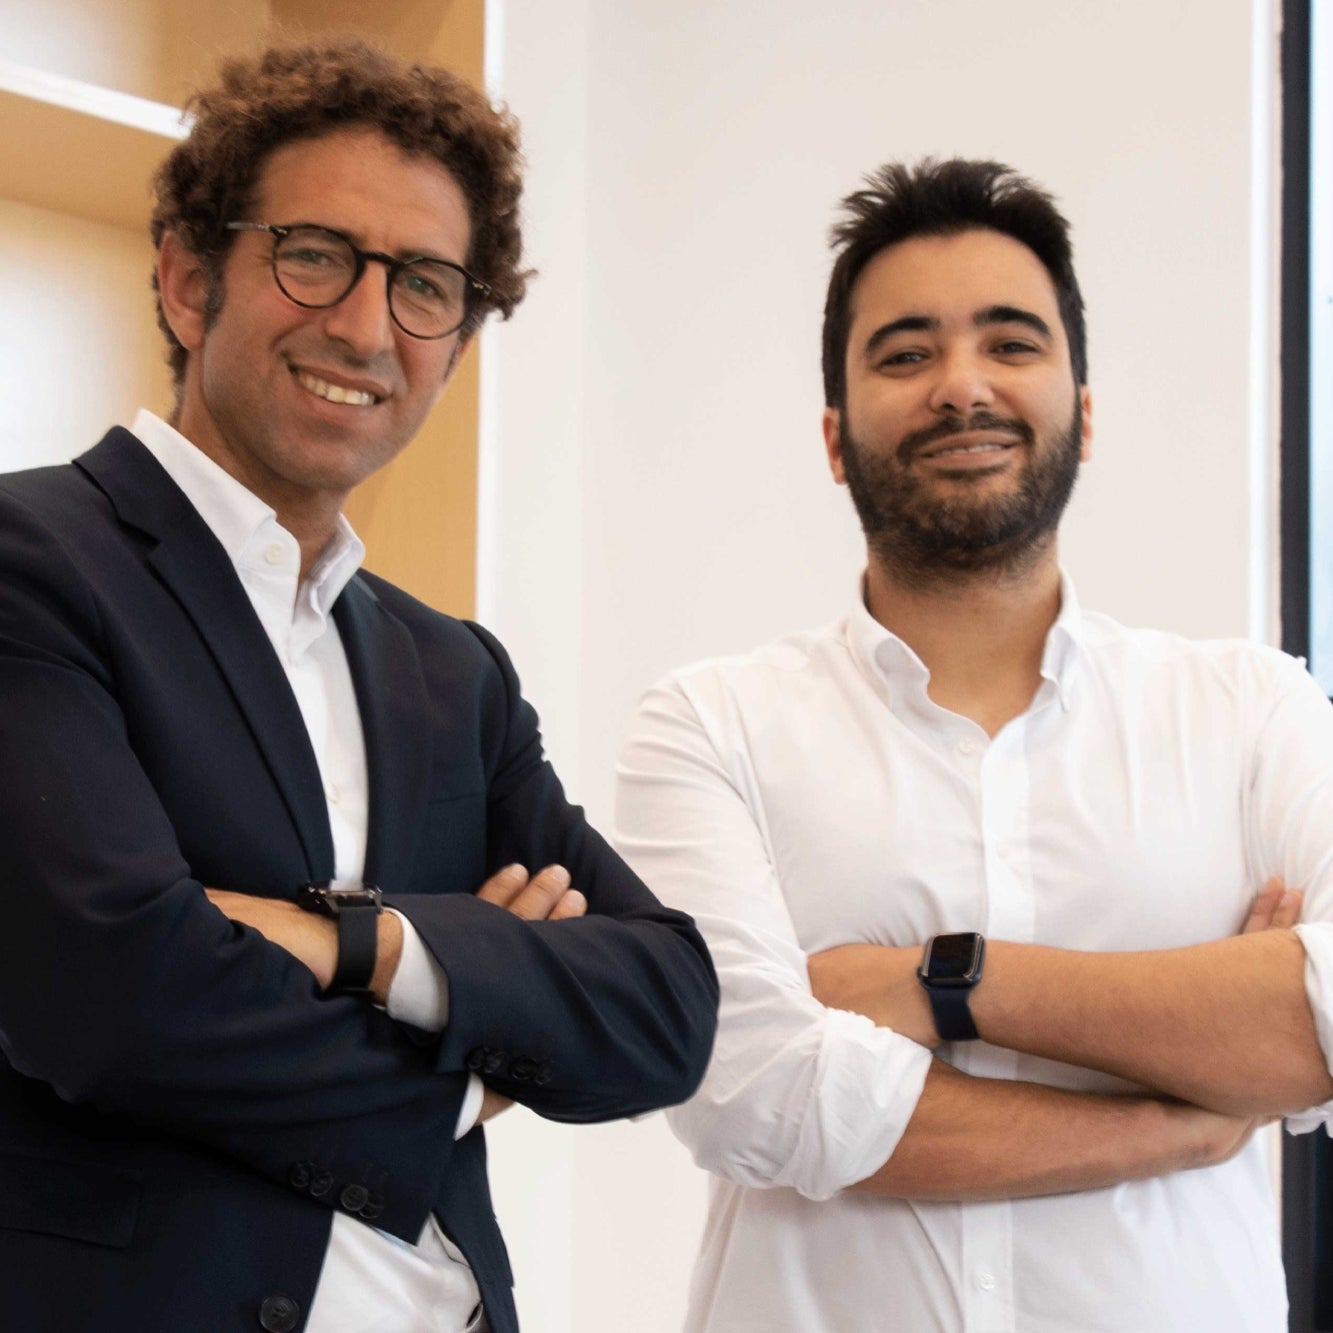
حين أعلنت MNT‑Halan في يونيو 2026 الإغلاق الأول لجولة نمو جديدة بقيادة الأهلي كابيتال، كان العنوان الأسرع هو وصول تقييمها إلى 1.4 مليار دولار. لكن قيمة التجربة المصرية لا تختصر في لقب «يونيكورن». الأهم هو كيف بنت الشركة شبكة مالية تخدم أفراداً وتجاراً ومشروعات صغيرة لا يحصلون دائماً على ائتمان وخدمات مصرفية بسهولة، ثم بدأت تصدير هذا النموذج إلى أسواق إقليمية.
ماذا نعرف عن الجولة؟
أكدت تقارير متخصصة أن الإغلاق الأول قادته Al Ahly Capital Holding، مع توقع إغلاق ثانٍ، بينما لم تُعلن قيمة الاستثمار نفسه. وقالت الشركة إن معظم العائدات ستوجه إلى توسيع النشاط في مصر، إلى جانب دعم النمو الإقليمي. لذلك يجب الفصل بين ثلاثة أرقام مختلفة: تقييم الشركة البالغ 1.4 مليار دولار، وحجم التمويل غير المعلن، والأموال التي ستصل فعلياً إلى الميزانية بعد اكتمال الجولة.
وجود مستثمر مؤسسي مرتبط بأحد أكبر البنوك المصرية يحمل إشارة تتجاوز رأس المال. فهو يعكس اهتماماً محلياً بقطاع التكنولوجيا المالية، ويمكن أن يفتح مجالاً للتكامل بين شبكة مصرفية واسعة ومنصة رقمية تصل إلى شرائح مختلفة. لكنه لا يمثل ضماناً للنجاح؛ فالائتمان ينمو جيداً فقط عندما تنمو معه جودة البيانات والتحصيل وإدارة المخاطر.
من حلول النقل إلى منظومة مالية
يرتبط اسم الشركة بالمؤسس منير نخلة وبالرحلة التي أعادت تشكيل أعمال بدأت بخدمة مشكلات يومية في النقل والتحصيل، ثم اندمجت مع Halan لتبني منصة أوسع. بدلاً من تقديم منتج مالي منفصل، جمعت الشركة الإقراض والمدفوعات والمحفظة والادخار والاستثمار وأدوات التجارة الإلكترونية في مسار واحد يخاطب العميل والتاجر.
هذا النموذج يحل مشكلة متكررة في السوق المصري: العميل قد يملك دخلاً ونشاطاً لكنه لا يملك تاريخاً مصرفياً تقليدياً كافياً، والتاجر يحتاج إلى تمويل رأس مال عامل وقبول المدفوعات والوصول إلى عملائه. كل عملية على المنصة يمكن أن تضيف بيانات تساعد في تقييم المخاطر وتخصيص المنتج، بشرط أن تُستخدم بمسؤولية ووفق القواعد التنظيمية وحماية الخصوصية.
لماذا تمثل مصر مختبراً مناسباً؟
حجم الاقتصاد غير الرسمي، وكثرة المشروعات الصغيرة، وانتشار الهاتف، والفجوة بين الحاجة إلى التمويل والقدرة على الوصول إلى فرع مصرفي، كلها صنعت سوقاً واسعاً. لكن اتساع الحاجة لا يعني أن كل قرض جيد. في فترات التضخم والضغط على دخل الأسر، يصبح اختبار القدرة على السداد أهم من سرعة الموافقة، لأن النمو الذي يرفع التعثر يضر العميل والشركة في الوقت نفسه.
ميزة MNT‑Halan المحتملة هي دمج قنوات الاستحواذ والتحصيل والبيانات معاً، ما يخفض تكلفة خدمة العميل مقارنة بنموذج يعتمد على الفروع وحدها. ومع ذلك، تحتاج الشركة إلى الإفصاح المستمر عن جودة المحفظة، ونسب التعثر، وتكلفة التمويل، لأن هذه المؤشرات توضح ما إذا كان التوسع يصنع قيمة أم يؤجل المخاطر.
منصة مصرية تعبر الحدود
تعمل المجموعة في مصر وتركيا، وتمتلك بنكاً لتمويل المشروعات الصغيرة ومتناهية الصغر في باكستان، ودخلت الإمارات في 2024. وفي العام نفسه استحوذت على Tam Finans التركية، وهي شركة تمويل متناهي الصغر لديها 39 فرعاً وحصة تتجاوز 40% من سوقها، وفق Reuters. ساعد تمويل بقيمة 157.5 مليون دولار على إتمام الصفقة ودعم التوسع.
الاستحواذ منح الشركة وجوداً وتشغيلاً محلياً جاهزاً بدلاً من بدء السوق من الصفر. لكنه يضيف مخاطر دمج الأنظمة والثقافة والائتمان والعملات. المنتج الذي يعمل في مصر يحتاج إلى إعادة معايرة في تركيا أو باكستان أو الخليج، لأن أنماط الدخل واللوائح وتكاليف التحصيل تختلف.
التقييم ليس الربحية
تقييم 1.4 مليار دولار هو سعر تفاوضي لحصة في جولة تمويل، مبني على توقعات النمو وجودة الأصول وفرص السوق؛ وليس رصيداً نقدياً ولا دليلاً مستقلاً على الربح. بالنسبة إلى شركات الإقراض، قد تنمو الإيرادات بسرعة بينما تتراكم تكلفة التمويل أو مخصصات خسائر الائتمان. لذلك ستكون قيمة MNT‑Halan طويلة الأجل مرتبطة بقدرتها على النمو مع إبقاء التعثر والاحتيال وتكلفة رأس المال تحت السيطرة.
كما أن وصف الشركة بأنها منصة شمول مالي يجب أن يقاس بتجربة العميل: هل التكلفة واضحة؟ هل المنتج مناسب لدخله؟ هل توجد آلية عادلة للشكاوى؟ الوصول إلى الائتمان مهم، لكن التمويل غير المناسب يمكن أن يحول الحل إلى عبء. القيادة المسؤولة في التكنولوجيا المالية تجمع سرعة الابتكار مع صرامة إدارة المخاطر.
ما الذي تعنيه القصة لرواد الأعمال؟
توضح التجربة أن أكبر الفرص قد تكون في ربط خدمات متفرقة حول مشكلة واحدة، لا في إطلاق تطبيق إضافي. كما توضح أن التوسع الإقليمي لا يبدأ بالترجمة والتسويق فقط؛ بل ببنية امتثال وائتمان قادرة على العمل في أنظمة مختلفة، وبشركاء يعرفون السوق المحلي.
إذا نجحت المرحلة الجديدة، يمكن لـMNT‑Halan أن تثبت أن شركة مالية رقمية خرجت من احتياجات الشارع المصري تستطيع بناء منصة إقليمية. أما الاختبار الحقيقي فسيبقى أبعد من التقييم: نمو مستدام، ومحفظة سليمة، ومنتج يحسن وصول الناس والشركات الصغيرة إلى المال من دون أن يضاعف هشاشتهم.
المصادر والمنهجية: اعتمدت المادة على إفصاحات جولة يونيو 2026 التي غطتها FinTech Futures وAfrica Private Equity News، وعلى تقرير Reuters عن الاستحواذ على Tam Finans، ومعلومات الشركة المنشورة عن الأسواق والمنتجات. قيمة الجولة الأخيرة لم تُعلن؛ لذا لم نفترض رقماً. التحليل من إعداد فريق Business Leaders Arabia.
المعلومة تصبح أقوى عندما تتحول إلى قرار واضح وقابل للقياس.
 أخبار الأعمال
 أخبار الأعمال
 أخبار الأعمال